
Kredyty frankowe · Bank BPH · zwrot kapitału
Bank pozwał kredytobiorczynię o cały kapitał. Sąd nie czekał na rozstrzygnięcie sprawy apelacyjnej w sprawie z powództwa kredytobiorczyni i oddalił pozew banku.
Wyrok Sądu Okręgowego w Olsztynie pokazuje, że postępowania z powództw banków nie muszą być automatycznie zawieszane do czasu prawomocnego ustalenia nieważności umowy.
W sprawach dotyczących kredytów powiązanych z walutami obcymi zdążył utrwalić się dość przewidywalny scenariusz. Kredytobiorca pozywa bank o ustalenie nieważności umowy i zwrot spełnionych świadczeń. Bank zaprzecza nieważności, zaskarża niekorzystny wyrok, a jednocześnie — na wypadek przegrania sporu — pozywa konsumenta o zwrot całego kapitału. Następnie wnosi o zawieszenie własnej sprawy do czasu prawomocnego zakończenia procesu wszczętego przez kredytobiorcę.
W praktyce oznacza to kolejne postępowanie, kolejne koszty i wieloletnie obciążenie konsumenta sporem o kwotę, którą bank przedstawia tak, jak gdyby wcześniejsze spłaty w ogóle nie istniały.
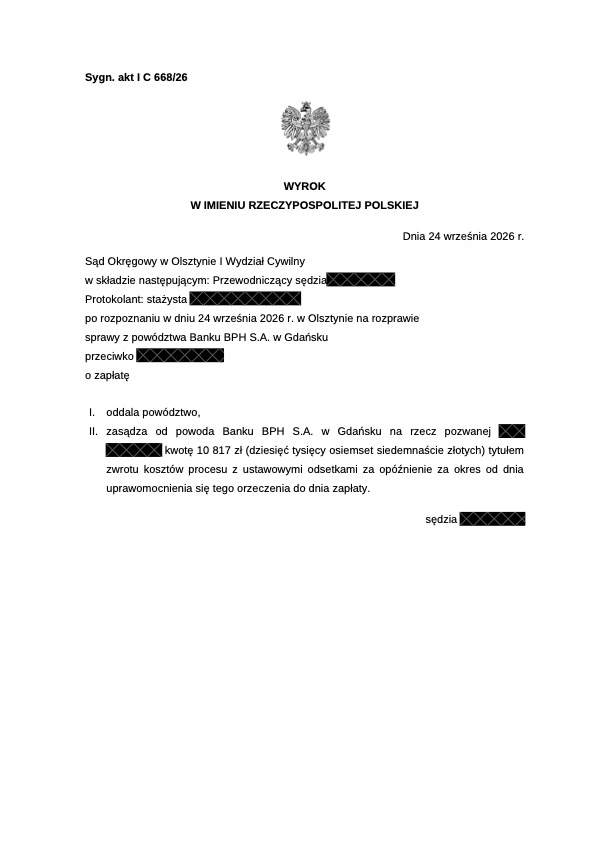
Sąd Okręgowy w Olsztynie w wyroku z 24 września 2026 r., sygn. akt I C 668/26, odmówił zaakceptowania takiego schematu. Nie zawiesił postępowania i oddalił powództwo Banku BPH S.A. w całości. Na rzecz kredytobiorczyni zasądził również 10 817 zł kosztów procesu.
To orzeczenie zasługuje na uwagę nie tylko ze względu na jego wynik. Najciekawszy jest sposób, w jaki Sąd przeciął procesowy węzeł stworzony przez bank: wykazał, że niezależnie od wyniku równoległej sprawy powództwo banku nie mogło zostać uwzględnione.
Sąd Okręgowy w Olsztynie w wyroku z 24 września 2026 r., sygn. akt I C 668/26, odmówił zaakceptowania takiego schematu. Nie zawiesił postępowania i oddalił powództwo Banku BPH S.A. w całości. Na rzecz kredytobiorczyni zasądził również 10 817 zł kosztów procesu.
Dwa postępowania dotyczące tej samej umowy
Wcześniej, wyrokiem z 12 maja 2025 r., Sąd Okręgowy w Olsztynie ustalił nieważność umowy kredytu indeksowanego do franka szwajcarskiego i zasądził na rzecz kredytobiorczyni 289 633,33 zł wraz z odsetkami. Bank zaskarżył ten wyrok, nadal utrzymując, że umowa jest ważna.
Jednocześnie bank wystąpił przeciwko kredytobiorczyni z odrębnym pozwem o zapłatę 260 000,01 zł wraz z odsetkami. Roszczenie to opierał na obowiązku zwrotu kapitału w przypadku nieważności umowy. Innymi słowy, w jednym postępowaniu bank przekonywał, że umowa jest ważna, a w drugim dochodził skutków jej nieważności.
Co podnieśliśmy w odpowiedzi na pozew
W imieniu kredytobiorczyni wnieśliśmy o oddalenie powództwa jako bezzasadnego, przedwczesnego i zbędnego.
Zwróciliśmy uwagę przede wszystkim na wewnętrzną sprzeczność stanowiska banku. Skoro bank nadal twierdził, że umowa jest ważna i domagał się zmiany wyroku ustalającego jej nieważność, nie powinien jednocześnie obciążać konsumentki skutkami roszczenia wynikającego właśnie z nieważności tej umowy.
Drugim, niezależnym argumentem była wysokość dochodzonego roszczenia. Bank domagał się pełnej nominalnej kwoty, całkowicie pomijając wpłaty kredytobiorczyni. Tymczasem do 1 czerwca 2023 r. zapłaciła ona bankowi łącznie 289 633,33 zł. Co więcej, we wcześniejszym postępowaniu ustalono, że rzeczywiście wypłacony kapitał wynosił 250 000,01 zł, podczas gdy w nowym pozwie bank żądał 260 000,01 zł.
Podnieśliśmy, że bank nie może przedstawiać swojego roszczenia tak, jak gdyby kilkanaście lat spłat nie miało żadnego znaczenia. Jeżeli świadczenia konsumentki przekroczyły wypłacony kapitał, bank powinien przynajmniej wykazać, jaka konkretna, dodatnia i niezaspokojona należność miałaby mu jeszcze przysługiwać.
Wskazaliśmy również, że kredytobiorczyni nie uchylała się od rozliczenia. W odpowiedzi na wezwanie do zapłaty zaproponowała bankowi kompleksowe porozumienie kompensacyjne. Bank nie podjął rzeczywistej próby takiego rozliczenia. Zamiast tego zażądał całego kapitału z odsetkami i wszczął kolejne postępowanie.
Sprzeciwiliśmy się także zawieszeniu sprawy. Sąd rozpoznający powództwo banku mógł samodzielnie ocenić jego podstawę, wymagalność i wysokość. Pozostawianie kredytobiorczyni na kolejne lata w stanie niepewności, pod ciężarem pozwu o ponad 260 tys. zł i narastających — według banku — odsetek, nie było konieczne.
Sąd nie podzielił wszystkich naszych argumentów
Sąd nie zgodził się z zarzutem, że roszczenie banku było przedwczesne wyłącznie dlatego, iż nieważność umowy nie została jeszcze prawomocnie ustalona.
Zdaniem Sądu oba roszczenia restytucyjne — konsumenta o zwrot dokonanych wpłat oraz banku o zwrot kapitału — powstają równocześnie. Ich wymagalność zależy natomiast od wezwania drugiej strony do zapłaty, a nie od prawomocnego wyroku ustalającego nieważność umowy.
I właśnie dlatego dalsza część uzasadnienia jest szczególnie przekonująca.
Bank nie może udawać, że spłat nie było.
Sąd przyjął, że wpłaty kredytobiorczyni w wysokości 289 633,33 zł były bezsporne. Bank, mimo otrzymania odpowiedzi na pozew, nie zakwestionował ich wysokości. Jednocześnie z ustaleń Sądu wynikało, że kredytobiorczyni otrzymała 250 000,01 zł. Zapłaciła zatem bankowi więcej, niż bank rzeczywiście jej wypłacił.
Odwołując się do wyroku TSUE z 19 czerwca 2025 r. w sprawie C-396/24, Lubreczlik, Sąd uznał, że bank nie może domagać się od konsumenta całej nominalnej kwoty kapitału niezależnie od dokonanych spłat i niezależnie od tego, czy po ich uwzględnieniu pozostaje jeszcze jakakolwiek rzeczywista należność.
W ocenie Sądu przedsiębiorca może otrzymać jedynie różnicę pomiędzy wypłaconym kapitałem a świadczeniami konsumenta — i tylko wtedy, gdy taka dodatnia różnica rzeczywiście pozostaje na korzyść banku. W rozpoznawanej sprawie takiej różnicy nie było. Wpłaty kredytobiorczyni przewyższały wypłacony jej kapitał. Powództwo banku zostało więc oddalone w całości.
To ważne podejście praktyczne. Proces cywilny nie powinien prowadzić do zasądzenia na rzecz banku setek tysięcy złotych tylko dlatego, że strony nie dokonały wcześniej formalnego potrącenia, podczas gdy z bezspornych dokumentów wynika, że bank otrzymał już od konsumenta więcej, niż sam wypłacił.
Dlaczego Sąd nie zawiesił postępowania
Najciekawszy fragment uzasadnienia dotyczy odmowy zawieszenia sprawy.
Sąd zauważył, że niezależnie od tego, jak zakończy się postępowanie apelacyjne dotyczące nieważności umowy, powództwo banku powinno zostać oddalone.
Umowa ważna
Jeżeli sąd apelacyjny uzna umowę za ważną, odpadnie podstawa roszczenia dochodzonego przez bank. Bank pozwał bowiem kredytobiorczynię o zwrot świadczenia nienależnego, a więc roszczenie wynikające z nieważności umowy. Przy ważnej umowie nie istnieje taka podstawa rozliczenia.
Umowa nieważna
Jeżeli natomiast apelacja banku zostanie oddalona i nieważność umowy zostanie prawomocnie potwierdzona, aktualne pozostaną ustalenia dotyczące wzajemnych świadczeń: bank wypłacił 250 000,01 zł, a otrzymał 289 633,33 zł. Również w tym wariancie nie istnieje żadna dodatnia kwota podlegająca zasądzeniu na jego rzecz.
To niezwykle klarowna konstrukcja:
umowa ważna — brak podstawy roszczenia banku;
umowa nieważna — brak dodatniego salda po stronie banku.
Skoro wynik sprawy z powództwa banku był taki sam w obu możliwych wariantach, oczekiwanie na prawomocne zakończenie drugiego postępowania nie miało żadnego uzasadnienia.
Istotne orzeczenie, ale nie automatyczna „teoria salda”
Wyrok należy ocenić bardzo pozytywnie, jednak nie powinien być przedstawiany jako proste i ostateczne odrzucenie teorii dwóch kondykcji na rzecz teorii salda.
Orzecznictwo TSUE wskazuje, że wyrok w sprawie Lubreczlik nie przesądził samodzielnie, którą z tych konstrukcji mają stosować polskie sądy. Prawo unijne wymaga przede wszystkim zapewnienia rzeczywistej ochrony konsumenta oraz niedopuszczenia do sytuacji, w której bank uzyskuje pełny kapitał bez uwzględnienia dokonanych spłat. Konkretna metoda rozliczenia musi jednak pozostawać zgodna również z prawem krajowym i gwarancjami procesowymi stron.
Sąd nie musiał tworzyć fikcji, że wcześniejsze wpłaty nie istnieją. Nie musiał również utrzymywać przez kolejne lata postępowania wszczętego przez bank tylko po to, aby poczekać na wynik innej sprawy.
Znaczenie wyroku dla podobnych spraw
Znaczenie wyroku Sądu Okręgowego w Olsztynie wynika przede wszystkim z konsekwentnego wyciągnięcia wniosków z faktów, które były bezsporne.
Bank wypłacił określoną kwotę. Otrzymał od konsumentki kwotę wyższą. Nadal kwestionował nieważność umowy, lecz jednocześnie pozwał konsumentkę o skutki tej nieważności. Następnie oczekiwał, że wszczęte przez niego postępowanie zostanie zawieszone.
Sąd nie podzielił procesowej konstrukcji zaproponowanej przez bank.. Rozpoznał sprawę, oddalił powództwo i obciążył bank pełnymi kosztami procesu.
Potrzeba więcej orzeczeń, które zamiast automatycznie zawieszać kolejne sprawy i utrzymywać konsumentów w wieloletniej niepewności, stawiają proste pytanie: czy przy bezspornych rozliczeniach i przy każdej możliwej odpowiedzi co do ważności umowy bank może rzeczywiście wygrać?
W tej sprawie odpowiedź brzmiała: nie.
Pozew banku o zwrot kapitału po nieważności umowy
Prowadzimy sprawy dotyczące kredytów powiązanych z walutami obcymi, w tym postępowania wszczynane przez banki o zwrot kapitału oraz rozliczenia po stwierdzeniu nieważności umowy.
