Smartney SKD: kredytowana prowizja i wady umowy kredytu konsumenckiego
Umowa Smartney może wymagać analizy pod kątem sankcji kredytu darmowego, gdy prowizja została sfinansowana z kredytu, a odsetki naliczano od kwoty obejmującej także tę prowizję. Znaczenie ma nie tylko wysokość kosztów, lecz również sposób ich opisania w umowie, formularzu informacyjnym i harmonogramie spłat.
Wątpliwości dotyczą przede wszystkim relacji między kwotą faktycznie udostępnioną konsumentowi, prowizją kredytowaną i kwotą będącą podstawą oprocentowania. Te elementy trzeba odczytywać łącznie z aktualnym orzecznictwem TSUE i Sądu Najwyższego.
Czy Smartney nalicza odsetki od kredytowanej prowizji?
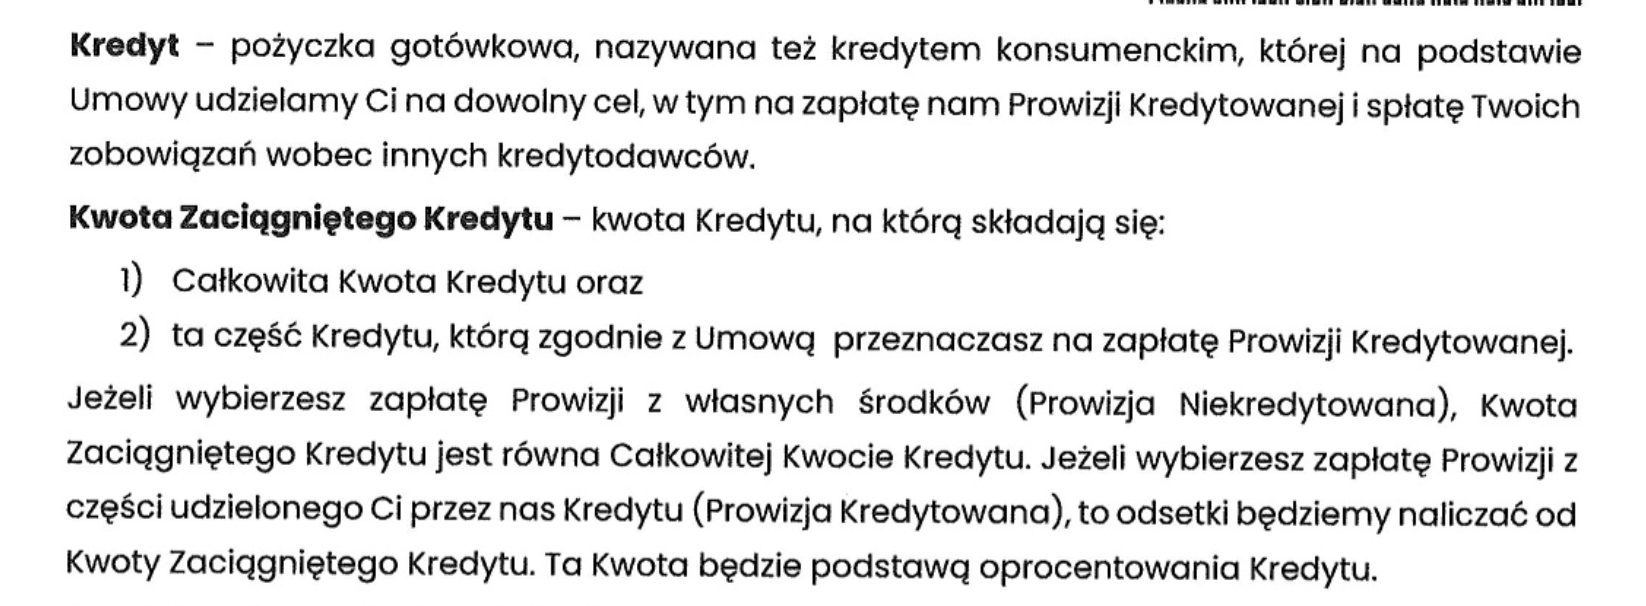
W opublikowanym przez Smartney wzorze umowy definicja „kwoty zaciągniętego kredytu” obejmuje całkowitą kwotę kredytu oraz część przeznaczoną na zapłatę prowizji kredytowanej. Umowa wskazuje następnie, że odsetki są naliczane od tej właśnie kwoty. Oznacza to, że podstawa oprocentowania obejmuje również część przeznaczoną na prowizję.
We wzorze Smartney zapisano:
„odsetki będziemy naliczać od Kwoty Zaciągniętego Kredytu”.
„Ta Kwota będzie podstawą oprocentowania Kredytu”.
Te zdania trzeba odczytywać razem z definicją prowizji kredytowanej. Wzór umowy kredytu konsumenckiego Smartney pozwala porównać takie postanowienia z dokumentami podpisanymi przy konkretnym kredycie.
Na czym może polegać problem z umową Smartney SKD?
Sankcja kredytu darmowego wynika z art. 45 ustawy o kredycie konsumenckim i wiąże się z naruszeniem konkretnych obowiązków kredytodawcy, w szczególności obowiązków informacyjnych z art. 30 ustawy. Po skutecznym złożeniu oświadczenia konsument spłaca udostępniony kapitał bez odsetek i innych kosztów należnych kredytodawcy, w terminie oraz w sposób określony w umowie.
W umowach Smartney szczególnej uwagi wymaga relacja między trzema kwotami:
- środkami rzeczywiście udostępnionymi konsumentowi;
- prowizją kredytowaną;
- kwotą, od której kredytodawca nalicza odsetki.
Te pojęcia mogą występować w definicjach, tabeli warunków kredytu, harmonogramie i zasadach naliczania odsetek. Ustawa o kredycie konsumenckim określa, jakich informacji powinna dostarczać umowa.
Co wynika z wyroków TSUE C-744/24 i SN II CSKP 89/26?
Orzeczenia wskazują, że oprocentowanie kredytu konsumenckiego nie powinno obejmować kwot przeznaczonych na koszty kredytu, których kredytodawca nie udostępnił faktycznie konsumentowi. Nie przesądza to automatycznie o sankcji kredytu darmowego w każdej umowie z kredytowaną prowizją, ale wyznacza ważny kierunek jej oceny.
Trybunał Sprawiedliwości Unii Europejskiej w wyroku z 23 kwietnia 2026 r., C-744/24, uznał, że oprocentowanie nie może obejmować kwot przeznaczonych na koszty związane z kredytem, których kredytodawca faktycznie nie oddał do dyspozycji konsumenta. Sprawa dotyczyła ubezpieczenia, lecz Trybunał sformułował zasadę odnoszącą się także do innych kosztów kredytu. Komunikat TSUE w sprawie C-744/24 wyjaśnia, że techniczny przepływ kwoty przez rachunek klienta nie zmienia jej charakteru jako kosztu.
Sąd Najwyższy odniósł tę wykładnię do prowizji. W wyroku z 8 lipca 2026 r., II CSKP 89/26, wskazał, że składniki kosztu kredytu nie mogą być oprocentowane wzajemnie; kredytodawca nie może więc naliczać odsetek od prowizji stanowiącej koszt kredytu. Uzasadnienie wyroku SN II CSKP 89/26 dotyczyło kredytu konsolidacyjnego. Sąd Najwyższy uchylił wyrok sądu drugiej instancji i przekazał sprawę do ponownego rozpoznania.
Wyroki nie zastępują analizy dokumentów. W sprawie konkretnej umowy znaczenie mają jej treść, sposób wypłaty środków, charakter prowizji i skuteczność oświadczenia o SKD.
Gdzie w umowie Smartney szukać istotnych zapisów?
W pierwszej kolejności warto odszukać tabelę warunków kredytu. Zwykle zawiera ona całkowitą kwotę kredytu, prowizję kredytowaną, kwotę zaciągniętego kredytu, całkowity koszt, RRSO i całkowitą kwotę do zapłaty. Same liczby nie wyjaśniają jednak, jak powstała rata.
Do tabeli należy dołączyć definicje z początkowej części umowy oraz rozdział o naliczaniu odsetek. W analizowanym wzorcu prowizja kredytowana jest opisana jako część kredytu przeznaczona na zapłatę prowizji, a od tej części są naliczane odsetki według stopy oprocentowania kredytu.
Ważne są też zasady zaliczania wpłat. Jeżeli umowa najpierw pokrywa odsetki od kwoty kredytu i odsetki od prowizji, a dopiero później kapitał, harmonogram może nie pokazywać w prosty sposób rzeczywistego rozliczenia zobowiązania. Historia spłat pozwala sprawdzić, jak rozliczano raty i nadpłaty.
Czy RRSO w umowie Smartney wymaga osobnego sprawdzenia?
Tak. RRSO pozwala porównać oferty, ponieważ obejmuje odsetki, prowizje i inne koszty znane kredytodawcy przy zawarciu umowy. Ocena SKD wymaga jednak dodatkowego zestawienia RRSO z konstrukcją całej umowy i rozliczeniem kosztów.
W sprawie C-472/23 TSUE wyjaśnił, że RRSO oblicza się przy założeniu, iż umowa będzie obowiązywać przez uzgodniony okres na wskazanych w niej warunkach. Późniejsze zakwestionowanie postanowienia umownego nie przesądza samo przez się, że RRSO była błędna w dniu zawarcia umowy. Komunikat TSUE w sprawie C-472/23 wskazuje zarazem, że umowa powinna jasno opisywać koszty oraz warunki ich zmiany.
Warto więc oddzielić poprawność obliczenia RRSO na podstawie danych z umowy od oceny konstrukcji, w której kredytodawca nalicza odsetki od prowizji kredytowanej. Każde z tych zagadnień wymaga osobnego porównania dokumentów i rozliczeń.
Co sprawdzić przy zmiennej stopie i wcześniejszej spłacie?
W ofertach Smartney występuje oprocentowanie zmienne, oparte na stopie referencyjnej NBP powiększonej o określoną liczbę punktów procentowych, z ograniczeniem do odsetek maksymalnych. Informacje Smartney dotyczące oprocentowania opisują ten mechanizm. Przy ocenie umowy trzeba sprawdzić, czy wskazano stopę, zasady jej zmiany i sposób poinformowania konsumenta o nowym harmonogramie.
Wcześniejsza spłata wymaga odrębnego rozliczenia. Ustawa przyznaje konsumentowi prawo do obniżenia całkowitego kosztu kredytu o koszty dotyczące okresu, o który skrócił czas obowiązywania umowy. Warto zachować potwierdzenie wcześniejszej spłaty, wyliczenie kredytodawcy i rozliczenie prowizji. To zagadnienie nie jest tożsame z sankcją kredytu darmowego, lecz często pojawia się w tej samej sprawie.
Ile czasu jest na złożenie oświadczenia o SKD?
Art. 45 ust. 5 ustawy przewiduje roczny termin na wykonanie uprawnienia, liczony od dnia wykonania umowy. Przy kredycie, który został już spłacony, data wykonania umowy może zależeć od rozliczenia końcowego, wcześniejszej spłaty, nadpłat lub restrukturyzacji.
Termin warto sprawdzić na początku. Dokumenty dostępne w strefie klienta, historia wypłat, zmiany harmonogramu i końcowe saldo pozwalają odtworzyć przebieg umowy oraz ustalić podstawowe daty.
Jakie dokumenty są potrzebne do oceny umowy Smartney?
Do wstępnej oceny przydatne są przede wszystkim:
- umowa kredytu wraz z tabelą warunków;
- formularz informacyjny i regulamin obowiązujące przy zawarciu umowy;
- harmonogram spłat oraz historia faktycznych wpłat;
- potwierdzenie wypłaty środków lub dyspozycja ich przeznaczenia;
- korespondencja dotycząca zmiany oprocentowania, nadpłat, wcześniejszej spłaty i zakończenia umowy;
- informacja o wcześniej złożonych reklamacjach lub oświadczeniach.
Dokumenty pokazują, czy umowa stosowała prowizję kredytowaną, jaką kwotę kredytodawca uznał za podstawę oprocentowania oraz jak rozliczał raty. Pomagają także ustalić termin, który może mieć znaczenie przy SKD.
Kiedy warto przeanalizować umowę Smartney?
Warto przyjrzeć się umowie, gdy finansuje prowizję i nalicza od niej odsetki. Istotne są wtedy nie tylko parametry z tabeli, ale również definicje użyte w umowie, sposób wypłaty środków i rzeczywiste rozliczenie rat.
Umowa Smartney może wymagać dalszej analizy, jeżeli kredytodawca objął oprocentowaniem prowizję lub inny koszt kredytu albo niejasno przedstawił kwotę kredytu, jego koszty bądź zasady spłaty.
Ważne
Artykuł ma charakter informacyjny i nie stanowi porady prawnej. Stan prawny i orzecznictwo: 19 sierpnia 2026 r.
Analiza umowy kredytu Smartney
Możemy wstępnie ocenić umowę, harmonogram i historię spłat, wyjaśnić znaczenie kredytowanej prowizji oraz wskazać, czy dokumenty dają podstawę do dalszego rozważenia sankcji kredytu darmowego.
